Suspensión cautelar de liquidación y sanciones tributarias
¿Puede mantenerse una hipoteca como garantía para suspender una deuda tributaria al acudir a los tribunales? El Supremo aclara su valoración.

¿Puede mantenerse una hipoteca como garantía para suspender una deuda tributaria al acudir a los tribunales? El Supremo aclara su valoración.
¿Puede Hacienda iniciar otra derivación de responsabilidad tributaria tras su anulación? El criterio judicial sobre la imposibilidad del segundo tiro.
¿Puede convocarse una junta ordinaria sin el informe de auditoría? Conozca cómo afecta al derecho de información de los socios y a la validez de los acuerdos.
¿Puede Hacienda entrar en el domicilio de una empresa? Conozca los requisitos del consentimiento y cuándo puede solicitarse la nulidad de una inspección.
La cita previa obligatoria se ha convertido en una barrera para acceder a la Administración y ejercer derechos reconocidos por la ley.
Hacienda puede regularizar una operación acogida al régimen especial FEAC, pero la sanción exige motivación reforzada y prueba de ocultación o engaño.
Bajan los concursos de acreedores de empresas en A Coruña, mientras crecen los procedimientos de familias y personas físicas.
La Dirección General de Tributos aclara cuándo una reducción de capital afecta al mantenimiento de la reserva de capitalización en el Impuesto sobre Sociedades.
El Supremo aclara cuándo la cesión gratuita de vehículos de empresa a empleados no está sujeta a IVA.
Qué ocurre al compensar IVA de ejercicios prescritos y qué documentación debe conservar la empresa ante Hacienda.
Los concursos de acreedores de personas físicas crecen con fuerza gracias a la reforma concursal y a la nueva doctrina del Tribunal Supremo.
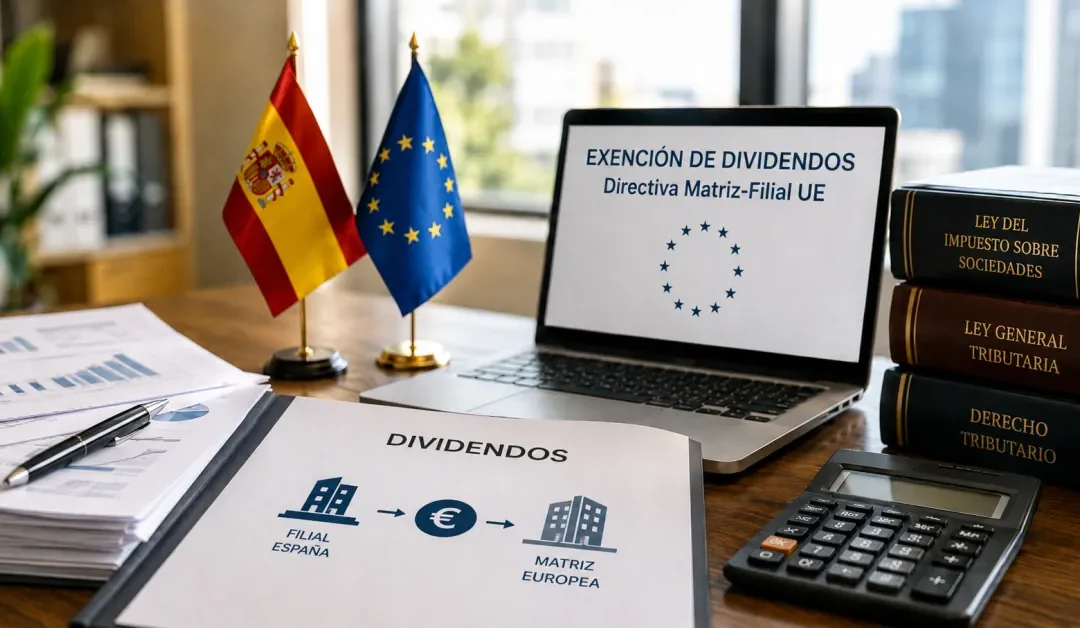
Hacienda debe probar el abuso si deniega la exención de dividendos distribuidos por una filial a su matriz en la UE.
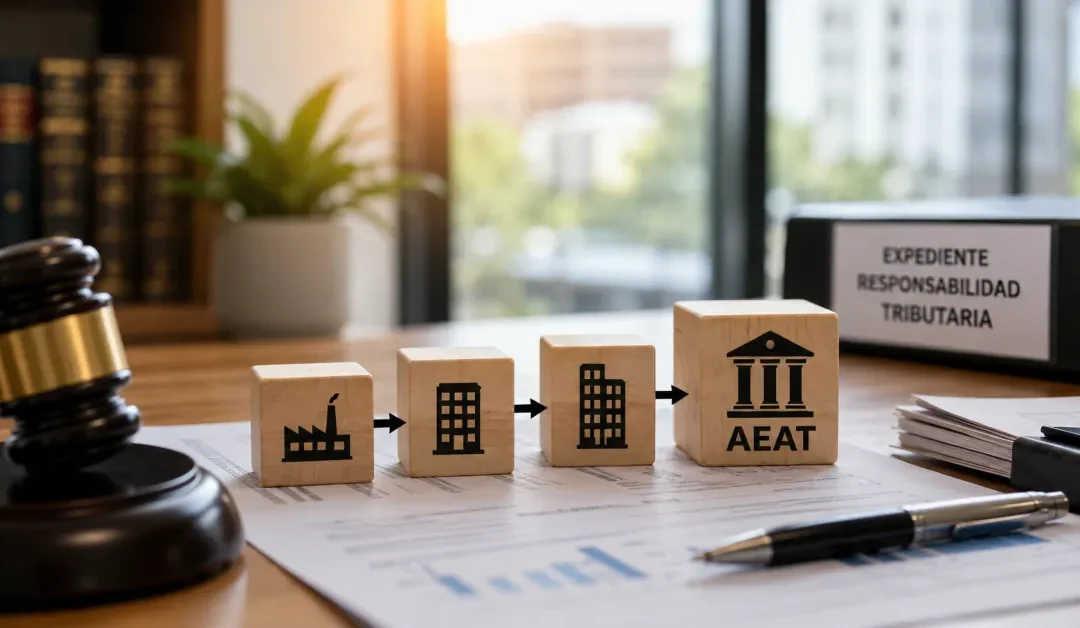
La AEAT no puede derivar una deuda tributaria saltándose entidades intermedias en una sucesión empresarial.
Principales cambios del Impuesto sobre Sociedades 2025: reserva de capitalización, plantilla y tipos reducidos.
El Supremo aclara si una empresa puede deducir el IVA de una actividad real aunque no figure en su objeto social.