Consulta: A raíz del inicio de una Inspección Tributaria, en la que varios funcionarios accedieron al domicilio social de nuestra empresa, se nos plantean dudas sobre el consentimiento que hemos prestado para esa actuación, puesto que desconocíamos el derecho a poder negarles el acceso o a revocar nuestra autorización en cualquier momento de la visita. ¿Podríamos solicitar la nulidad de este procedimiento?
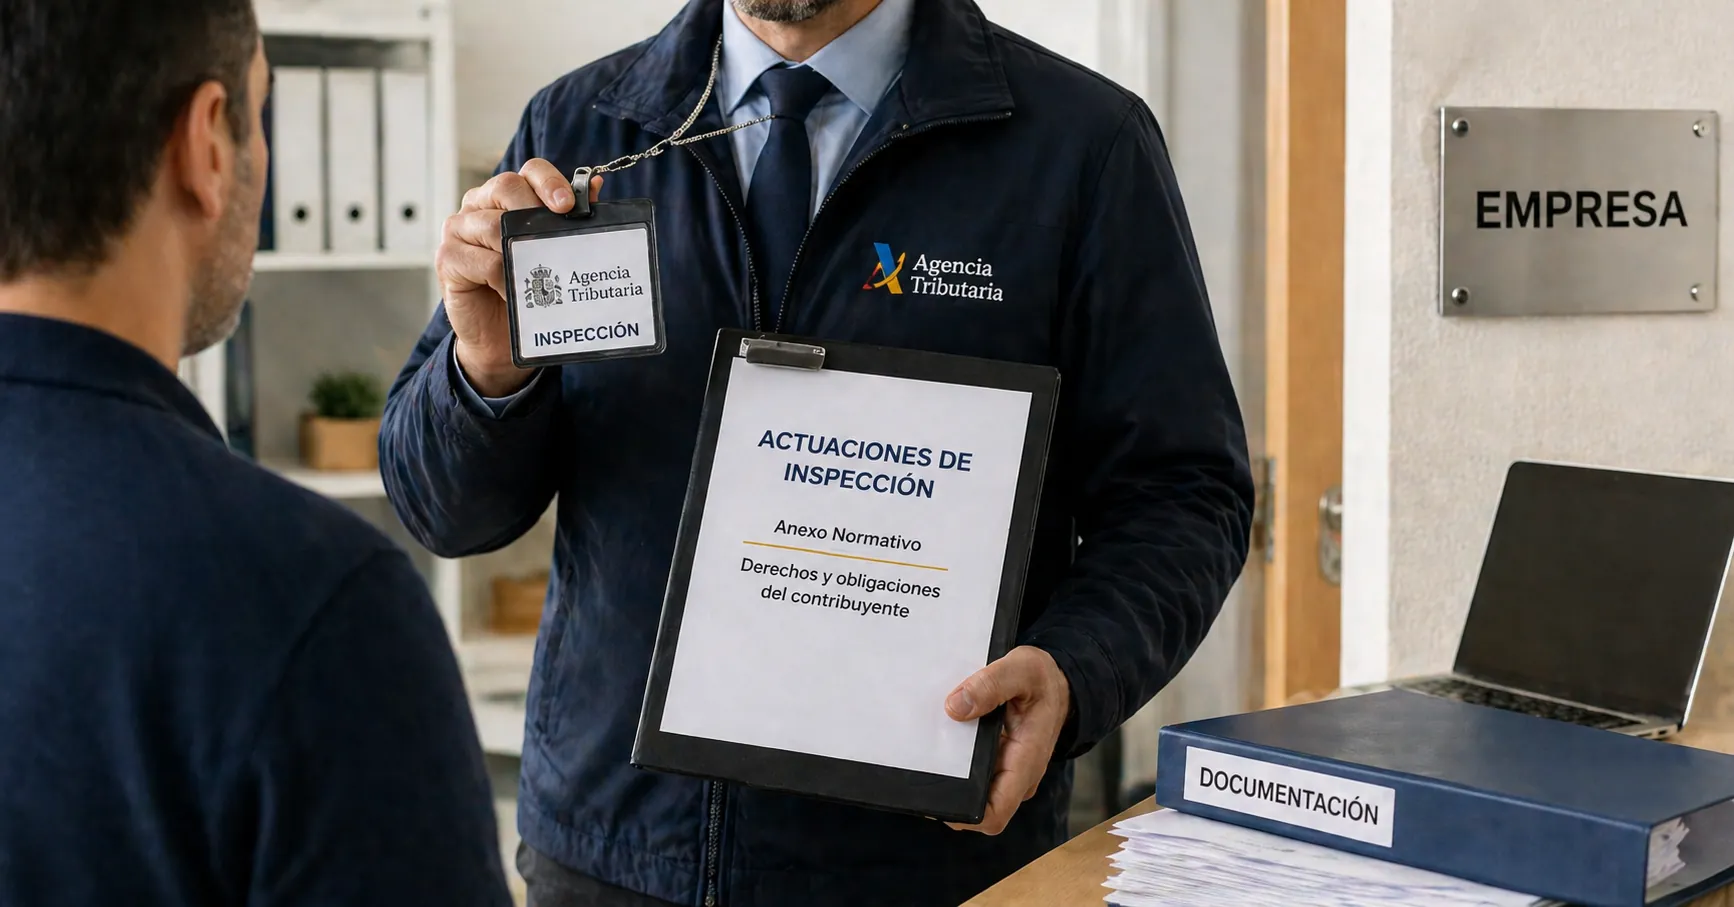
La Inspección Tributaria puede acudir a la personación directa de los funcionarios en el domicilio social del obligado tributario, provocando un choque entre el derecho fundamental a la inviolabilidad del domicilio y el deber del contribuyente de colaboración con la Administración.
Índice de Contenidos
¿Tienen las empresas derecho a la inviolabilidad del domicilio?
Las sociedades gozan también del derecho a la inviolabilidad del domicilio, de tal forma que la empresa ostenta la garantía de ejercer su actividad sin intromisiones ajenas en aquel lugar sede de su dirección y del archivo de sus documentos reservados.
¿Puede la Inspección Tributaria entrar en el domicilio de la empresa sin autorización judicial?
Para que la Inspección Tributaria pueda acceder al domicilio constitucionalmente protegido de una empresa sin una autorización judicial, debe prestar su consentimiento el representante legal de la propia empresa bajo estrictas garantías formales:
- Derecho a ser informado de la facultad de oposición: el contribuyente debe ser advertido de forma expresa, previa y clara de su derecho a negar la entrada a las dependencias protegidas.
- Derecho a ser informado de la posibilidad de revocación del consentimiento: el contribuyente tiene la facultad absoluta de revocar el consentimiento previamente prestado en cualquier momento de la visita inspectora.
- Derecho a la presencia y asistencia del representante legal durante la actuación inspectora.
- Derecho a ser informado sobre la delimitación de la actuación inspectora.
¿Puede la empresa revocar el consentimiento durante una inspección?
Sí. La empresa tiene derecho a ser informada de la posibilidad de revocar el consentimiento previamente prestado en cualquier momento de la visita inspectora.
Esta facultad forma parte de las garantías que deben respetarse cuando la Administración pretende acceder al domicilio constitucionalmente protegido de una sociedad sin autorización judicial.
¿Qué actuaciones puede realizar Hacienda durante la entrada y registro?
La Inspección Tributaria solo puede realizar aquellas actuaciones para las que expresamente le habilite el consentimiento del contribuyente, la resolución administrativa o, en su caso, la autorización judicial de entrada y registro.
¿Puede solicitarse la nulidad de una inspección por vulnerar la inviolabilidad del domicilio?
En definitiva, si la entrada y registro en el domicilio de la empresa se hubiese realizado prescindiendo del cumplimiento de los derechos del empresario, este podría solicitar la anulación de la liquidación tributaria practicada y de los expedientes sancionadores que hayan tenido su origen en la información, documentación o archivos informáticos obtenidos ilícitamente durante la entrada y registro.
Conclusión
El derecho a la inviolabilidad del domicilio también protege a las empresas frente a determinadas actuaciones de la Inspección Tributaria.
El consentimiento para acceder a las dependencias constitucionalmente protegidas debe prestarse respetando las garantías correspondientes, entre ellas el derecho a oponerse a la entrada y a revocar la autorización durante la visita.
Si estas garantías no se han respetado, la empresa puede solicitar la anulación de las liquidaciones y sanciones derivadas de la información obtenida ilícitamente.
¿Hacienda ha realizado una entrada o registro en su empresa?
Si su empresa ha sido objeto de una inspección tributaria y tiene dudas sobre la validez del consentimiento prestado o las actuaciones realizadas, puede analizar su caso con nuestro Abogado especialista en Derecho Fiscal.